Un VAE classique (moteur de 250 W, assistance coupée à 25 km/h) n’est soumis à aucune obligation légale d’assurance. Faut-il pour autant rouler sans couverture spécifique ? Avec un prix d’achat souvent supérieur à celui d’un scooter d’entrée de gamme, le risque financier en cas de vol ou de casse dépasse largement ce que la plupart des contrats multirisques habitation prennent en charge par défaut.
Conditions d’indemnisation vol : le piège contractuel que les assureurs ne simplifient pas
Nous observons régulièrement des refus d’indemnisation liés non pas à l’absence de garantie, mais au non-respect d’une clause de moyens. Les contrats spécialisés exigent quasi systématiquement un antivol répondant à un niveau de certification précis, souvent la norme SRA ou un homologue de niveau comparable.
La contrainte ne s’arrête pas là. Le vélo doit être fixé à un point fixe par le cadre, pas seulement par la roue. Un antivol posé sur la roue avant sans attache au mobilier urbain suffit à justifier un refus.
Certains contrats ajoutent une clause de remisage nocturne : le VAE doit passer la nuit dans un local fermé à clé. Pour un cycliste urbain qui stationne dans une cour d’immeuble non sécurisée, cette clause rend la garantie vol théorique.
Vérifier avant de signer, pas après le sinistre
- Exiger du courtier ou de l’assureur la liste exacte des antivols acceptés, avec le niveau de certification requis. Conserver la facture d’achat de l’antivol : elle sera demandée en cas de déclaration de vol.
- Vérifier si le contrat distingue le vol avec effraction du vol sans effraction. Beaucoup de contrats excluent le second, qui représente pourtant la majorité des vols de vélos en extérieur.
- Lire la définition contractuelle du « point fixe ». Un poteau amovible ou un autre vélo ne sont généralement pas considérés comme des points d’attache valides.
Le marquage obligatoire facilite la restitution d’un vélo retrouvé par les forces de l’ordre, mais le marquage ne déclenche aucune indemnisation. Il ne remplace en rien une assurance vol.
Assurance habitation et vélo électrique : pourquoi la couverture est rarement suffisante
La responsabilité civile incluse dans un contrat multirisques habitation couvre les dommages que vous causez à un tiers en circulant à vélo. Pour un VAE classique, cette couverture satisfait le minimum légal. En revanche, elle ne protège ni votre vélo ni vous-même.
La garantie vol hors domicile, quand elle existe dans le contrat habitation, applique un plafond souvent bas et une franchise élevée. Sur un VAE dont la valeur dépasse nettement le plafond standard d’un contrat habitation, l’indemnisation ne couvre qu’une fraction du prix de remplacement.
Garantie casse et garantie légale de conformité : deux mécanismes distincts
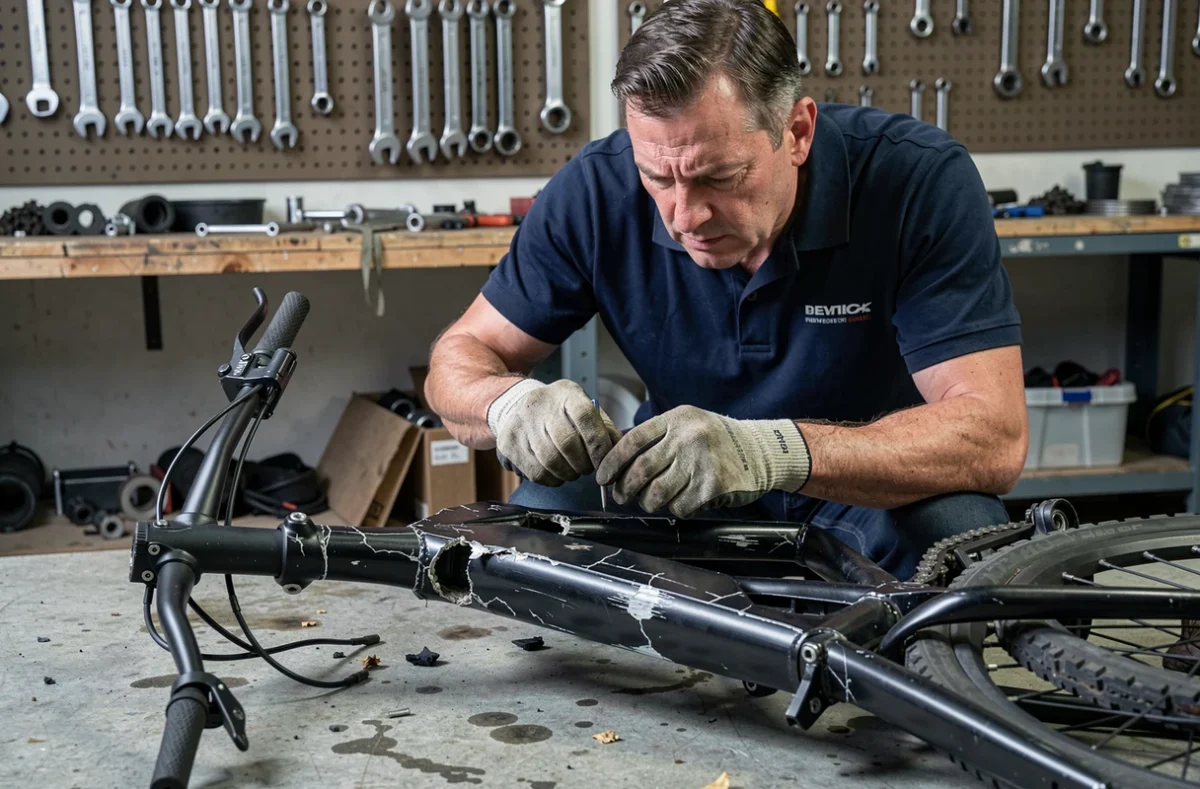
Une confusion fréquente consiste à compter sur la garantie légale de conformité pour couvrir la casse. La garantie légale couvre un défaut d’origine pendant deux ans, pas une chute, un choc contre un trottoir ou un dégât des eaux dans le garage. L’usure normale de la batterie est elle aussi exclue de la garantie légale.
Une assurance casse spécifique prend en charge les dommages accidentels : chute, collision, vandalisme. Elle intervient là où ni la garantie constructeur ni le contrat habitation ne répondent. Pour un usage quotidien en milieu urbain, où le risque de choc est permanent, cette garantie change la donne.
Coût d’une assurance VAE : fourchettes et critères qui font varier la prime
La cotisation annuelle d’une assurance vélo électrique dépend de trois variables principales : la valeur déclarée du vélo, le niveau de garanties souscrites (responsabilité civile seule, vol, casse, assistance dépannage) et le lieu de stationnement habituel.
Pour un VAE de milieu de gamme, la cotisation annuelle d’un contrat couvrant vol et casse représente généralement quelques pourcents du prix d’achat du vélo. Plus le vélo est cher, plus la prime augmente, mais le ratio reste souvent dégressif.
Franchise et vétusté : les deux leviers qui réduisent l’indemnisation réelle
La franchise fixe (montant restant à votre charge) oscille selon les contrats. Un contrat à franchise basse coûte plus cher à la souscription, mais limite la perte sèche au moment du sinistre.
Le coefficient de vétusté réduit l’indemnisation chaque année. Après deux ou trois ans, certains contrats ne remboursent plus qu’une part minoritaire de la valeur d’achat. Nous recommandons de privilégier les contrats à valeur à neuf garantie pendant au moins deux ans, surtout sur les vélos dont la batterie représente une part significative du prix.
Speed bike et VAE débridé : le basculement vers l’assurance obligatoire
Un vélo dont le moteur dépasse 250 W ou dont l’assistance ne se coupe pas à 25 km/h sort de la catégorie VAE et entre dans celle des cyclomoteurs. L’assurance responsabilité civile circulation devient alors obligatoire, avec immatriculation et port du casque homologué.
Le débridage d’un VAE classique produit le même effet juridique. En cas de sinistre, l’assureur peut refuser toute prise en charge si le vélo a été modifié hors de sa configuration d’origine. Le conducteur se retrouve alors sans couverture responsabilité civile et personnellement responsable des dommages causés à autrui, y compris corporels.
Un risque financier et pénal concret
Circuler avec un speed bike non assuré expose à une amende et à la confiscation du véhicule. En cas d’accident corporel, l’absence d’assurance obligatoire entraîne une mise en cause personnelle pour les frais médicaux et les préjudices de la victime, sans plafond. Le Fonds de garantie des assurances obligatoires (FGAO) indemnise la victime, puis se retourne contre le conducteur non assuré pour récupérer l’intégralité des sommes versées.
Critères de choix d’un contrat d’assurance vélo électrique
Comparer les cotisations sans lire les conditions particulières mène à de mauvaises surprises. Voici les points à arbitrer :
- Périmètre géographique : certains contrats couvrent uniquement la France métropolitaine. Pour un usage transfrontalier ou des vacances à vélo en Europe, vérifier l’extension territoriale.
- Délai de carence : la plupart des contrats imposent un délai après la souscription pendant lequel la garantie vol n’est pas active. Ce délai varie sensiblement d’un assureur à l’autre.
- Garantie assistance dépannage : utile pour un vélotafeur. Elle prévoit le rapatriement du vélo et du cycliste en cas de panne ou de crevaison loin du domicile.
- Garantie dommages corporels du conducteur : rarement incluse dans les contrats de base, elle complète la responsabilité civile en prenant en charge vos propres blessures.
Un contrat adapté couvre vol, casse et dommages corporels du cycliste. Un contrat au rabais ne couvre souvent que la responsabilité civile, déjà présente dans le contrat habitation.
Le choix dépend aussi de la fréquence d’usage. Un VAE utilisé quotidiennement pour le trajet domicile-travail subit plus de risques qu’un vélo de loisir sorti le week-end. Le rapport entre la cotisation annuelle et le coût potentiel d’un sinistre non couvert penche nettement en faveur de l’assurance dès que le vélo sert de moyen de transport principal.
Pour évaluer précisément le contrat le mieux adapté à votre situation, remplissez le formulaire de demande de devis gratuit ci-dessous. Un professionnel vous rappelle pour détailler les garanties, les franchises et les conditions spécifiques à votre VAE.